この記事のポイント:柱と屋根だけの一般的なカーポートは固定資産税がかからないのが原則。壁で3方向以上を囲う「ガレージ化」など、家屋の3要件を満たすと課税対象になり得ます。
「カーポートや物置を付けると固定資産税がかかるの?」というご質問はよくあります。ポイントは、その工作物が税法上の「家屋」にあたるかどうかです。判断の基準をやさしく整理します。
家屋と判定される3つの要件
固定資産税で「家屋」とみなされるには、次の3つをすべて満たす必要があるとされています。
- 外気分断性:屋根があり、3方向以上が壁で囲われている。
- 土地定着性:基礎などで土地に定着している。
- 用途性:居住・作業・貯蔵など、目的に使える状態。
一般的なカーポートは非該当
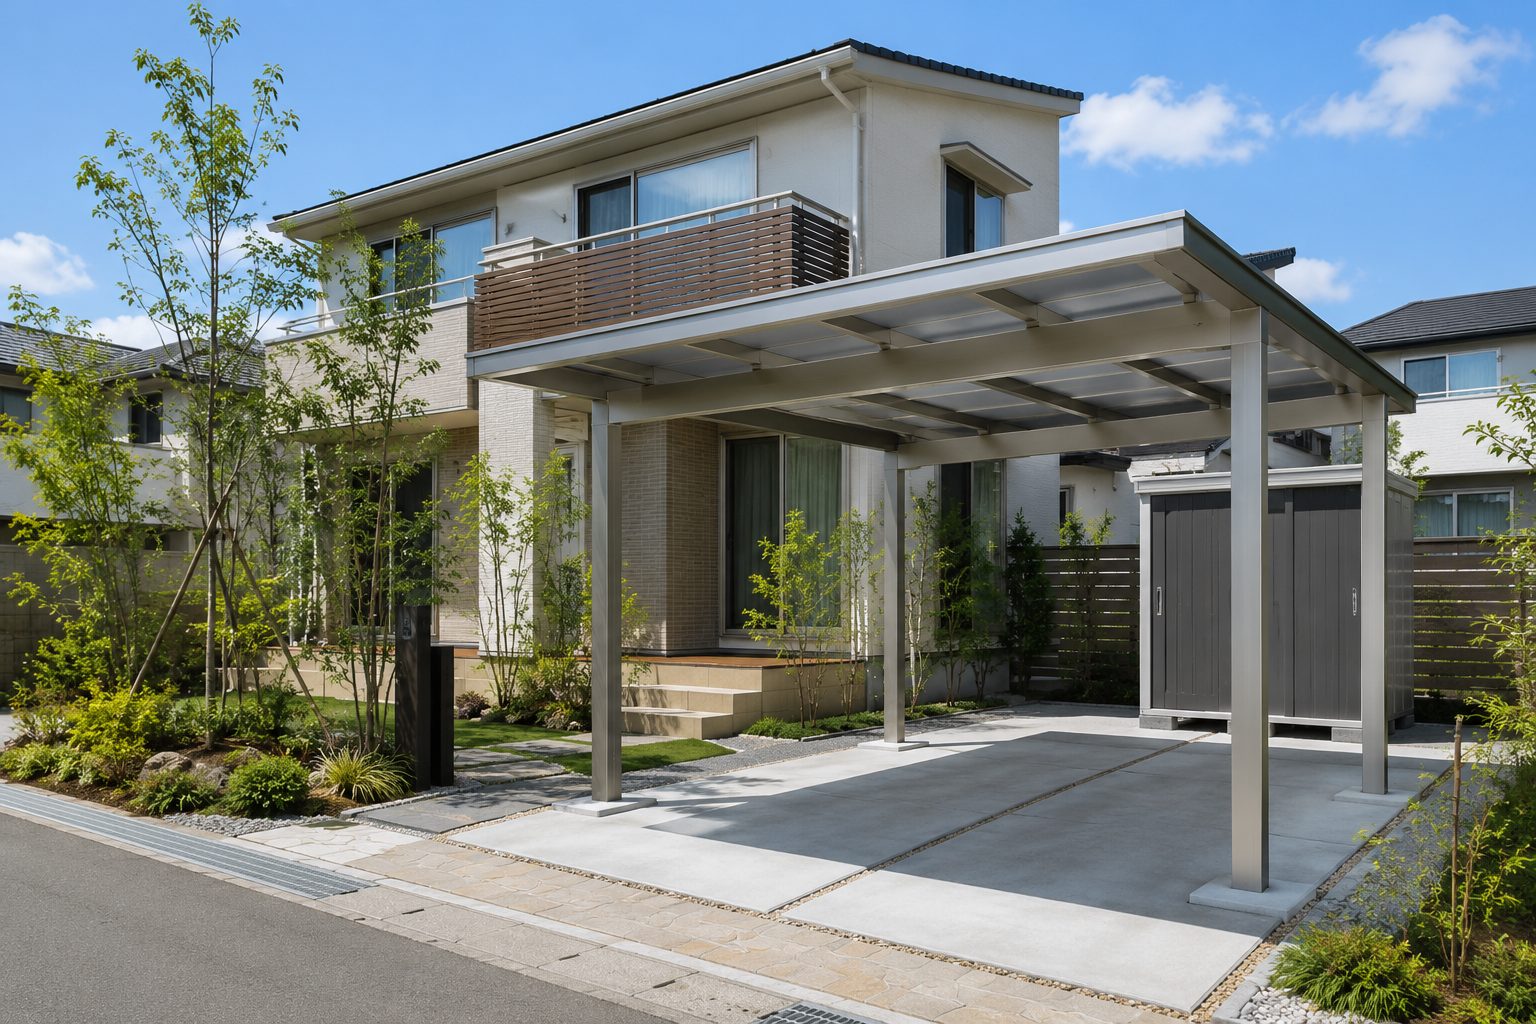
柱と屋根だけのカーポートは、壁がなく外気分断性を満たさないため、原則として固定資産税の対象になりません。一方、壁で3方向以上を囲ったガレージ(車庫)は3要件を満たし、課税対象になり得ます。
物置・サンルームなど
- 物置:基礎で固定し壁で囲われていれば該当し得る。ブロックに載せただけの簡易なものは非該当のことが多い。
- サンルーム・ガレージ:壁と屋根で囲うため該当しやすい。
最終的な判定は市町村(家屋調査)が行います。迷う場合は着工前にお住まいの市町村の資産税課へご確認ください。本記事は一般的な解説であり、個別の課税可否を保証するものではありません(当メディアは税理士ではありません)。出典:アットホーム/生活堂等の公開情報、確認日:2026-07-03。